
华东纯苯主港库存最新数据1.8万吨的背景下,价格却一路狂跌,11月18日收盘价格7690元/吨,较10月底10060元/吨下跌2370元/吨。2026年伴随着霍尔木兹海峡的封锁,全球各地受到不同程度影响,率先做出反应的是日韩及东南亚地区,而该区域又是我国进口的主要来源国,2026年中国进口纯苯格局如何演变,后续又如何驱动价格,本文将一一为您解析。
2026年是地缘扰动高度发酵的特殊年份。3月美伊冲突骤然升级,霍尔木兹海峡航运通道随即受限,原油及石脑油流通风险快速抬升。日韩、东南亚地区炼化及石化装置高度依赖海峡进口石脑油,叠加前期原料库存本就处于低位、缓冲不足,在供给风险传导下,3月下旬多家企业陆续宣布装置不可抗力,采取停车或降负荷操作,区域石脑油及下游芳烃供应链受到直接冲击。
上述日韩、东南亚地区,也是我国纯苯进口的核心货源地。区域装置集中降负、停车带来的供给收缩,直接传导至对华贸易端,国内纯苯进口货源供给承压,进口量及到港节奏随之受到扰动。
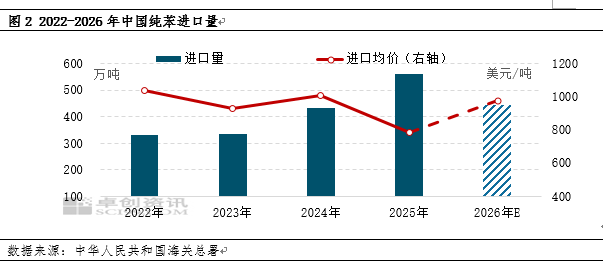
2022-2026年国内纯苯进口量随内外供需缺口、内外盘价差、海外及国内装置检修节奏等多重变量驱动,整体呈现波动调整特征。进口作为国内纯苯供给体系里重要的补充来源,有效调节国内原料松紧、托底下游产业链原料供应;其中2025年国内纯苯进口规模创下历史新高,对外源供给的依赖度阶段性抬升。
2026年是纯苯市场波动较大的一年。一方面,原油价格高位运行抬升成本中枢,带动纯苯价格绝对值处于偏高区间,下游企业持续承压、亏损扩大,产业链负反馈情绪不断升温;另一方面,受霍尔木兹海峡航运受阻影响,日韩、东南亚石脑油供给紧张,区域内多家炼厂触发不可抗力,实施停车或降负荷操作,可对外输出的纯苯商品货源同步收缩。我国作为全球纯苯主要进口国,海外可流通货源不足,外部补给空间受限,一定程度上制约国内进口增量释放。
综合来看,2026年国内纯苯进口总量预计442万吨,同比回落21.19%;进口节奏呈现前高后低特征:一季度月均进口量42.43万吨;海峡风险发酵后,4月进口暂维持42万吨附近,自5月起进口量进入下行通道,单月进口持续回落至41万吨以下。
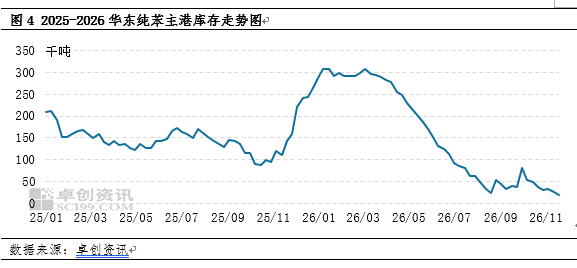
由于前期持续进口水平偏低,导致2026年国内纯苯港口库存整体呈现上半年持续去库、低位运行的格局,全年库存波动幅度明显高于2025年同期,库存弹性显著放大。年初港口库存处于30万吨相对高位区间,1-3月货源到港与下游消化节奏相对均衡,库存呈窄幅震荡走势;自4月起市场开启快速去库周期,库存由28.2万吨持续回落。后续受阶段性到港增量、叠加下游集中检修拖累需求,8月下旬港口库存小幅反弹;9-10月港口库存持续在3.4-6万吨的绝对低位区间震荡,货源偏紧格局延续。
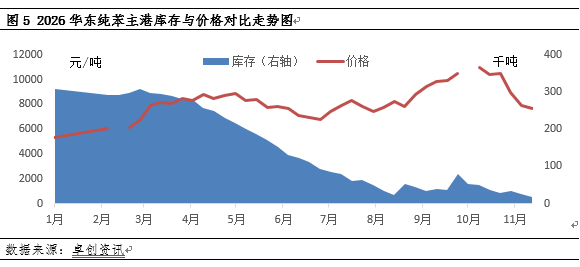
受库存不断走低的影响,9月10月出现不同程度的逼空行情,带动纯苯价格冲高。最新数据显示:2026年11月18日华东纯苯港口贸易量库存1.8万吨,较11月11日下降0.7万吨,环比下降28%,同比去年下降83.78%。目前纯苯库存已经创历史次新低(历史最低值出现在2022年7月25日1.51万吨);而价格却出现了松动:11月18日收盘价格7690元/吨,较10月底10060元/吨下跌2370元/吨。
行情出现明显的背离:极低的现货库存未能继续对价格形成支撑,纯苯价格转而开启持续下行通道。究其原因,本轮逼空行情本质是现货紧平衡下的短期资金与现货博弈,价格冲高后进一步放大下游亏损,负反馈持续强化,苯乙烯、苯酚、己内酰胺等主流下游仍按需采购,放弃主动补库,刚需托底力度显著减弱。与此同时,前期定价的核心变量——霍尔木兹海峡地缘风险溢价逐步消化,市场交易重心从“当下现货紧缺”切换至“远期供需预期”:韩国SK蔚山装置升温重启,仁川装置已经重启,韩国GS装置已经重启。远期外供货源增量预期升温,叠加原油高位回落带动成本端支撑松动。贸易端“买涨不买跌”心态蔓延,现货端依旧紧张的现实与远期供应会转宽松形成明显对冲,最终出现“库存新低、价格走弱”的背离行情。
后续行情博弈的核心,将聚焦下游开工修复的节奏、海外装置复产进度以及原油成本波动,低库存的故事已经很难再撬动市场,仅代表现货缓冲空间有限,难以单枪匹马的继续使得价格走强。
中金汇融提示:文章来自网络,不代表本站观点。