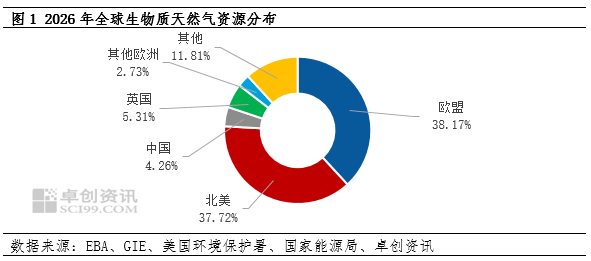

生物质天然气是依托有机废弃物转化的低碳可再生气源,可直接并入天然气管网,是能源转型重要方向。当前全球产业呈现明显区域特征,欧洲政策驱动产能快速扩张,北美商业化体系成熟;我国资源禀赋丰厚,但受经济性、并网条件制约,产量释放偏慢。在碳达峰、甲烷控排政策导向下,国内产业正处在商业模式验证阶段,预计2030年前后有望迎来增长拐点。
生物质天然气,又称生物质天然气或可再生天然气,是以农作物秸秆、畜禽粪污、餐厨垃圾、农副产品加工废水等各类城乡有机废弃物为原料,经厌氧发酵和净化提纯产出的绿色低碳可再生燃气。其主要成分为甲烷,热值与常规天然气相近,既可作为车用燃料,也可直接注入天然气管网,是能源转型过程中重要的可再生气源。近年来,全球生物质天然气产业发展提速,欧洲、北美为核心发展区域,产业发展高度依托配套政策激励,以此改善项目经济性,推动规模化落地。
一、全球生物质天然气产业当前布局与资源格局
生物质天然气在全球范围内发展速度较快,欧洲和北美是重点地区,生物质天然气市场在很大程度上依赖于政策支持和激励补贴,以获得经济上的可行性。2022年,欧盟在“RePowerEU”能源政策中提出:到2030年生物质天然气年产量目标为至少350亿立方米,以降低对进口天然气的依赖。意大利、法国、荷兰、丹麦等国政府持续提供补贴以推动产业发展,意大利国家规划目标为2030年达到50亿立方米,市场乐观预期可达80亿立方米。
2026年7月,EBA联合GIE发布新版《欧洲生物质天然气地图》,数据显示截至2026年第二季度末,欧洲已建成生物质天然气年产能突破82亿立方米,较2025年增长17%,一年内新增产能超10亿立方米;同期在运工厂数量由1678座提升至1975座,327座新项目投产。欧洲生物质天然气项目平均开工负荷约70%,行业增长仍受监管不确定性、并网审批、原料获取等因素制约,自产可再生气体的加速潜力远未充分释放。从投资端来看,当前欧洲生物质天然气相关承诺投资规模达360亿欧元,若全部落地,到2030年有望新增90亿立方米/年产能;资源潜力层面,欧盟27国2030年生物质天然气潜力区间为310–320亿立方米,2050年可达1630–1840亿立方米,但区域发展不均衡,仅五个国家就占据欧洲生物质天然气产量的95%。
北美(特别是美国)生物天然气产业体量领先,核心依托充足的有机废弃物原料基础,农业养殖、城市填埋、市政污水等资源供给稳定,原料供给体系成熟。同时区域配套政策激励机制完善,RIN可再生燃料积分等市场化激励工具持续拉动项目投资,管网基础设施覆盖面广,生物质天然气提纯后可便捷注入现有天然气管网,也可转化为车用燃料、交通燃料实现多元消纳。此外产业链商业化程度高,项目开发、运维、提纯装备配套服务成熟,资本参与意愿强,能源巨头与专业沼气企业持续布局,推动行业规模稳步扩张。行业情景预计到2050年可提升至376亿立方米。
另外,国际能源巨头如BP、壳牌等通过收购、资产整合持续加码布局生物质天然气业务,壳牌已于2025年完成欧洲头部生物质天然气资产NatureEnergy的品牌整合,BP依托ArchaeaEnergy稳居美国市场龙头。
二、中国生物质天然气产业当前布局与资源格局
中国可用于沼气生产的有机废弃物资源潜力超5000亿立方米,预计到2030年可获得沼气生产潜力约1690亿立方米,提纯后对应的生物质天然气潜力约800亿立方米。此前国家发改委等十部门在产业化指导意见中设定目标,计划到2025年生物质天然气年产量超过100亿立方米,到2030年年产量超过200亿立方米;但受并网、经济性约束,2025年该产量目标尚未达成,国内生物质天然气实际产量增长偏缓。2022年《生物天然气》(GB/T41328-2022)国家标准正式实施,填补了国内该领域标准空白,该标准与《生物天然气术语》(GB/T40506-2021)、《车用生物天然气》(GB/T40510-2021)等标准共同初步构建起生物质天然气标准体系。
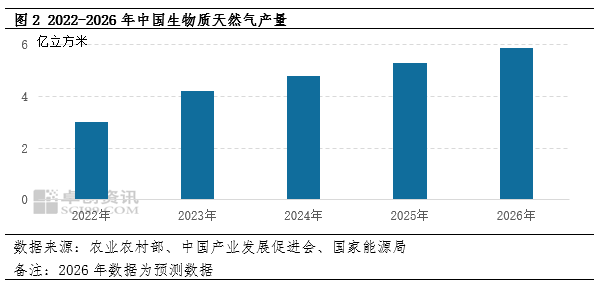
2022-2026年国内生物质天然气产量呈逐年稳步抬升趋势,卓创资讯(301299)综合农业农村部、中国产业发展促进会、国家能源局多方口径测算,2022年产量3亿立方米,2023年4.2亿立方米,2024年4.8亿立方米,2025年5.3亿立方米,预计2026年产量达到5.9亿立方米。整体增速保持温和上行,但总量规模仍处于低位,距离国内政策设定的2030年产量超200亿立方米目标仍存在巨大缺口,行业尚未进入规模化放量阶段。但目前中国已建成一批具有代表性的生物质天然气项目。山东民和牧业是国内畜禽粪污路线标杆项目,年产生物质天然气1500万立方米,运行稳定多年,也是国内最早一批国家级生物天然气试点工程。安徽蚌埠万博能源项目为国内首座生物质天然气液化及碳捕集示范项目,项目以秸秆、畜禽粪污为原料,配套碳捕集装置,最新设计产能年产液化生物质天然气1.5万吨,产品已取得ISCC可持续认证,并实现国内首次船用绿色LNG加注示范应用。
从增长驱动来看,产量增量主要来自存量项目负荷提升,而非新项目集中投产。多数早期投产项目持续优化原料收储、厌氧发酵工艺,逐步提升全年运行小时数;新增投产项目以示范项目为主,单体产能体量有限,对全国总产量拉动效果偏弱。不同原料路线产量分化明显,其中畜禽粪污路线项目运行稳定性最好,是当前国内产量的核心贡献来源;秸秆路线受季节性收储、预处理成本制约,普遍存在季节性减产、间歇生产问题;餐厨垃圾、填埋气提纯路线受原料供给稳定性、垃圾收运体系影响,产量波动相对更大。
欧美依托市场化激励与管网配套形成规模化发展路径,但我国原料收储成本偏高、并网审批流程复杂、稳定收益机制缺失,产业发展基础条件与海外存在明显差距,难以直接复刻海外快速放量模式,增长释放存在明显时滞。
三、国内生物质天然气中长期产量预测与发展研判
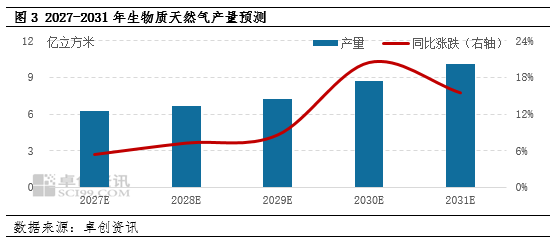
展望“十五五”至“十六五”前期,国内生物质天然气产业将延续资源优先、政策驱动、稳步放量的发展主线,短期产量释放节奏偏缓,大概率在2030年前后伴随碳达峰配套政策落地迎来增长拐点。与常规气源不同,生物质天然气产量增长同时受制于有机废弃物资源供给、原料收储运体系、管网消纳渠道以及收益机制完善程度,增量并非单纯依靠新项目审批落地。受原料分散性、季节性、项目经济性短板制约,行业在2027—2029年以存量项目提负荷、商业模式验证为主,新增投产规模有限;临近2030年碳达峰关键节点,甲烷控排、农业废弃物资源化、可再生气源补供相关配套政策有望加速落地,产业增长弹性打开。未来几年,产业发展重心将聚焦于共发酵工艺优化、沼肥循环收益打通、液化生物质天然气(LBM)非管网消纳路径推广,并依托CCER、绿色燃气溯源交易完善收益结构,据卓创资讯调研预测,2027-2029年新增投产项目或仍以中小型示范项目为主,规模化集中投产集中在2029年末至2030年。随着模式成熟与碳价值兑现,行业产量增速或将阶段性抬升。
中金汇融提示:文章来自网络,不代表本站观点。